Domain plandrehmaschine.de kaufen?
Wir ziehen mit dem Projekt
plandrehmaschine.de um.
Sind Sie am Kauf der Domain
plandrehmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plandrehmaschine.de kaufen?
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **

Ähnliche Suchbegriffe für Betriebseinnahmen
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
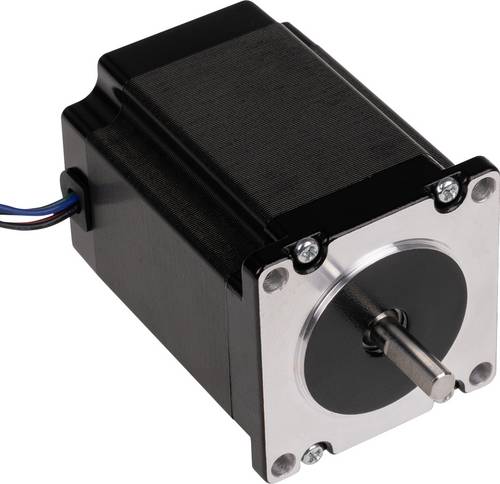
Joy-it CNC Achsen-SteuerungBei unserer NEMA23 Serie handelt es sich um Hochdrehmoment- Schrittmotoren. Dieser Motor eignet sich mit seiner großen Leistung optimal für Aufgaben in den Bereichen Automatisierung, CNC (z. B. Fräse, etc.) oder Robotik.34,36 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PROXXON 24500-01-84 Riemenscheibe für Drehmaschine PD400 CNCPROXXON 24500-01-84 Riemenscheibe für Drehmaschine PD400 CNC Beschreibung: Riemenscheibe für PROXXON 24500 Drehmaschine PD400 CNC Ersatzteil Baugruppe 1 Spindelstock Ersatzteilnummer 24500-01-84 / 24500-1-84 / 24500-018480,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
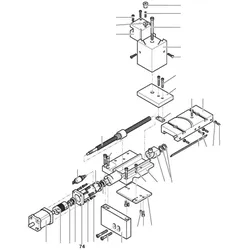
PROXXON 24500-03-74 Motorhalteflansch für Drehmaschine PD400 CNCPROXXON 24500-03-74 Motorhalteflansch für Drehmaschine PD400 CNC Beschreibung: Motorhalteflansch für PROXXON 24500 Drehmaschine PD400CNC Ersatzteil Baugruppe 3 Support mit Antrieb für X-Achse Ersatzteilnummer 24500-03-74 / 24500-3-7464,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **

Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
Was sind Privatanteile bei Betriebseinnahmen?
Was sind Privatanteile bei Betriebseinnahmen? Privatanteile sind Leistungen oder Sachbezüge, die ein Unternehmer aus seinem Betrieb bezieht, die jedoch nicht unmittelbar der betrieblichen Tätigkeit dienen. Dazu zählen beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die private Nutzung von betrieblichen Räumlichkeiten. Diese Privatanteile müssen als geldwerter Vorteil versteuert werden. Es ist wichtig, diese Privatanteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
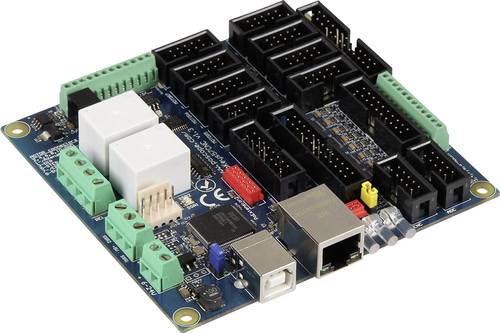
PoLabs PoKeys 57 CNC CNC Achsen-SteuerungPoKeys57CNC ist eine Mischung zwischen Allzweck Pokeys Geräten und Motorsteuerung. Das Gerät ist in erster Linie für die Steuerung von bis zu 8 STEP / DIR-Signal angetrieben Motoren (Schrittmotoren, Servoantriebe, etc.) in verschiedenen Anwendungen mit dem Zusatz von leistungsstarken Pokeys Gerätefunktionen erhältlich. Das Gerät enthält spezielle Anschlüsse für Verbindungen mit Motorantrieben (HD44780-kompatiblen), LCD-Modul, etc. Darüber hinaus stehen 5 Analogeingänge mit 12 Bit Auflösung zur Verfügung. Das Gerät verfügt auch über vier galvanisch getrennte Open-Collector-Ausgänge und isolierter 0 bis 10 V Analogausgang. Das Gerät wird mit der Poil Kern und ist voll kompatibel mit PoBlocks der grafischen Programmiersoftware. Mit programmierbaren Logic Controller an der Motorsteuerplatine. PoBlocks kann verwendet werden, um verschiedene Peripheriegeräte einfach zu automatisieren und der Austausch von Daten mit anderen Softwareanwendungen, die mit dem PoKeys57CNC eingerichtet werden. Pokeys USB-Produkte beinhalten Unterstützung für virtuelle USB-Tastatur und USB-Joystick, um einen Standard-USB-Tastatur und Joystick zu emulieren. Digitale Eingangspins können zur virtuellen Tastatur und den Joystick-Tasten übertragen werden, während die Analogeingänge auf virtuelle Joystick Achsen übertragen werden können. Die Konfiguration ist einfach, indem Sie unsere intuitive grafische Pokeys Konfigurationsanwendung nutzen, wobei jede Funktion auch getestet werden kann.175,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PROXXON 24506 Gewindeschneideinrichtung für Drehmaschine PD 400/CNCPROXXON 24506 Gewindeschneideinrichtung für PD 400/CNC PROXXON Nr. 24 506 Beschreibung: ein kompletter kompletter Anbausatz mit Drehwinkelgeber für die Hauptspindel, Riemenrädern, Synchronriemen und allen erforderlichen Zubehörteilen wird benötigt, um mit der Drehmaschine PD400CNC Gewinde zu schneiden (nicht erforderlich bei der mechanischen Drehmaschine PD400) Die Software der PD 400/CNC ist bereits entsprechend programmiert: Abrufbar sind jetzt Standard-Außengewinde M1 bis M42 Hergestellt werden können auch Sondergewinde jeglicher Art (z.B. Zollgewinde) mit unterschiedlichen Steigungen und Gewindetiefen inkl. ausführlicher Montageanleitung Montage: Der Drehwinkelgeber wird auf der Antriebsseite der Hauptspindel angebracht. Dazu muss der Deckel der Spindelstockabdeckung abgeschraubt werden und der Drehwinkelgeber in die bereits vorhandenen Löcher in der Drehmaschine PD400/CNC befestigt werden. Das Zahnriemenrad wird auf der Hauptspindel befestigt Zur Übertragung der Signale muss der Stecker in den Steckplatz "Impulsgeber" in der Steuereinheit gesteckt werden. Ferner müssen bestimmte Einstellungen in der Software getätigt werden. Alles ist aber auch in einer ausführlichen deutschsprachigen Anleitung beschrieben Passend für: PROXXON 24500 Drehmaschine PD400/CNC Lieferumfang: 1 x Inkrementaler Drehgeber mit Halter, Zahnriemenrad und Anschlußkabel 3 x Befestigungsschrauben 1 x Zahnriemenring für die Hauptspindel 1 x Zahnriemen nicht passend nicht für ältere PROXXON Drehmaschinen geeignet nicht geeignet für die manuellgesteuerte Drehmaschine PD400383,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fertigungstechnik 1Fertigungstechnik 1 , Das Lehrbuch richtet sich an Lernende und Lehrkräfte in der beruflichen Oberstufe an BOS und FOS, an Fachschulen sowie an Meister- und Technikerschulen. Es vermittelt grundlegende und weiterführende Inhalte der Fertigungstechnik und bildet eine fachliche Grundlage für den technischen Unterricht. Behandelt werden zentrale Themen wie Qualitätsmanagement, Längenprüftechnik, spanende und abtragende Fertigungsverfahren, Werkzeugmaschinen sowie deren Steuerung. Weitere Schwerpunkte liegen auf der Fertigungsautomatisierung sowie auf der Zahnrad- und Gewindefertigung. Aufgaben und Laborübungen unterstützen die Anwendung und Vertiefung der Inhalte. Die aktuelle Auflage wurde umfassend auf die Aktualität der beschriebenen Verfahren überprüft und in mehreren Bereichen erweitert. Dazu zählen unter anderem neue Entwicklungen in der Zerspanungstechnik, moderne Antriebskonzepte von Werkzeugmaschinen, programmierbare Steuerungen sowie aktuelle Mess- und Prüfverfahren. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 201603, Produktform: Kartoniert, Beilage: Formelsammlung und Richtwerte, 27 S., Abb. und Tab., Auflage: 16017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: Zahlr., tls. farb. Abb. u. Tab., Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Fertigungstechnik, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 238, Breite: 169, Höhe: 22, Gewicht: 760, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11944669 A4511274 A3153879 A2956342 A2148198, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227834156,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joy-it CNC Achsen-SteuerungBei unserer NEMA23 Serie handelt es sich um Hochdrehmoment- Schrittmotoren. Dieser Motor eignet sich mit seiner großen Leistung optimal für Aufgaben in den Bereichen Automatisierung, CNC (z. B. Fräse, etc.) oder Robotik.34,36 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
-
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
-
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
Ähnliche Suchbegriffe für Betriebseinnahmen
-
PROXXON 24500-01-84 Riemenscheibe für Drehmaschine PD400 CNCPROXXON 24500-01-84 Riemenscheibe für Drehmaschine PD400 CNC Beschreibung: Riemenscheibe für PROXXON 24500 Drehmaschine PD400 CNC Ersatzteil Baugruppe 1 Spindelstock Ersatzteilnummer 24500-01-84 / 24500-1-84 / 24500-018480,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PROXXON 24500-03-74 Motorhalteflansch für Drehmaschine PD400 CNCPROXXON 24500-03-74 Motorhalteflansch für Drehmaschine PD400 CNC Beschreibung: Motorhalteflansch für PROXXON 24500 Drehmaschine PD400CNC Ersatzteil Baugruppe 3 Support mit Antrieb für X-Achse Ersatzteilnummer 24500-03-74 / 24500-3-7464,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PROXXON 24500-03-87 Halter für Drehmaschine PD400 CNCPROXXON 24500-03-87 Halter für Drehmaschine PD400 CNC Beschreibung: Halter für PROXXON 24500 Drehmaschine PD400CNC Ersatzteil Baugruppe 3 Support mit Antrieb für X-Achse Ersatzteilnummer 24500-03-87 / 24500-3-8727,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PROXXON 24500-01-41 Flansch für Drehmaschine PD400 CNCPROXXON 24500-01-41 Flansch für Drehmaschine PD400 CNC Beschreibung: Flansch für PROXXON 24500 Drehmaschine PD400 CNC Ersatzteil Baugruppe 1 Spindelstock Ersatzteilnummer 24500-01-41 / 24500-1-41 / 24500-014127,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Was sind Privatanteile bei Betriebseinnahmen?
Was sind Privatanteile bei Betriebseinnahmen? Privatanteile sind Leistungen oder Sachbezüge, die ein Unternehmer aus seinem Betrieb bezieht, die jedoch nicht unmittelbar der betrieblichen Tätigkeit dienen. Dazu zählen beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die private Nutzung von betrieblichen Räumlichkeiten. Diese Privatanteile müssen als geldwerter Vorteil versteuert werden. Es ist wichtig, diese Privatanteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.